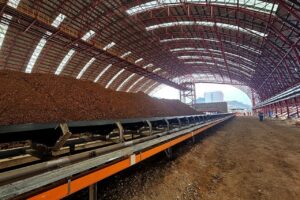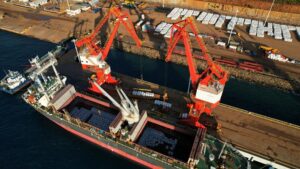
Bisnis.com, JAKARTA — Kinerja ekspor bauksit dan tembaga Indonesia menunjukkan pertumbuhan signifikan sepanjang Januari—Agustus 2026. Di balik kenaikan nilai perdagangan kedua komoditas tersebut, masih terdapat pekerjaan rumah untuk memastikan hilirisasi mineral tidak berhenti pada peningkatan produksi bahan setengah jadi.
Kementerian Energi dan Sumber Daya Mineral (ESDM) mencatat, nilai ekspor bauksit dan produk turunannya mencapai US$3,8 miliar atau setara Rp68,5 triliun (asumsi kurs Rp18.052 per US$) sepanjang Januari-Agustus 2026. Nilai tersebut meningkat 43,5% dibandingkan dengan periode yang sama tahun lalu.
Sejalan dengan itu, volume ekspor bauksit dan produk turunannya juga meningkat 25,5% menjadi 4.680 kiloton. Produk yang tercatat dalam ekspor tersebut berupa alumina dan aluminium, seiring dengan larangan ekspor bijih bauksit mentah yang telah diberlakukan pemerintah.
Sementara itu, ekspor katoda tembaga mencapai US$2,2 miliar atau setara Rp39,7 triliun. Nilai tersebut tumbuh 47,2% secara tahunan, meskipun volume ekspornya hanya meningkat 3,5% menjadi 164 kiloton.
Sebagai perbandingan, nilai ekspor nikel dan produk turunannya mencapai US$25,9 miliar atau Rp467,55 triliun, tumbuh 17,2% dibandingkan dengan periode yang sama tahun sebelumnya.
Kementerian ESDM menilai peningkatan ekspor produk mineral tersebut menjadi indikasi positif perkembangan hilirisasi di dalam negeri. Namun, pertumbuhan nilai ekspor tidak selalu menggambarkan peningkatan kapasitas pengolahan ataupun nilai tambah yang dihasilkan industri domestik.
“Pengendalian pasokan membantu menjaga keseimbangan antara volume dan harga komoditas. Hasilnya, meski volume ekspor menurun, kenaikan harga mampu mendorong nilai ekspor tetap tumbuh,” tulis Kementerian ESDM melalui akun Instagram resmi Ditjen Minerba @ditjenminerba dikutip Selasa (20/10/2026).
Kementerian ESDM juga menyebut bahwa melalui hilirisasi, Indonesia terus mendorong optimalisasi pemanfaatan sumber daya mineral dan batu bara, memperkuat daya saing produk nasional, serta meningkatkan nilai ekonomi bagi bangsa.
“Hilirisasi bukan sekadar mengolah sumber daya, tetapi juga menciptakan nilai tambah untuk Indonesia!” katanya.
Meski demikian, kenaikan ekspor bauksit dan tembaga perlu dilihat lebih jauh dengan membedakan kontribusi peningkatan volume produksi dari pengaruh harga komoditas global. Kedua faktor tersebut memiliki implikasi berbeda terhadap perkembangan industri pengolahan mineral di Indonesia.

Harga Alumina Menguat, Tapi Industri Keropos
Ketua Umum Asosiasi Bauksit Indonesia (ABI) Ronald Sulistyant menilai, peningkatan ekspor produk turunan bauksit tidak terlepas dari keseimbangan permintaan dan penawaran di pasar global. Kebutuhan aluminium yang meningkat turut mendorong permintaan alumina sebagai bahan baku utama dalam proses peleburan logam tersebut.
“Jadi [permintaan] dunia ini memang sedang tinggi, jadi [permintaan] aluminiumnya tinggi berakibat pada alumina juga mengikut tergerek ke atas, kan gitu,” ujarnya kepada Bisnis, Selasa (20/10/2026).
Menurut Ronald, kenaikan ekspor produk turunan bauksit memang terjadi, tetapi peningkatannya belum terlalu signifikan jika dilihat dari perkembangan produksi pengolahan di dalam negeri.
Di sisi produksi, Ronald mengakui kapasitas keluaran alumina mengalami pertumbuhan seiring dengan peningkatan produksi dari sejumlah fasilitas pemurnian atau smelter yang beroperasi. Namun, penambahan tersebut belum berlangsung dalam skala besar.
“Kalau volume output dari alumina, ya jelas bertambah, tapi belum banyak. Karena setiap refinery yang ada sekarang, yang setiap refinery ada sekarang ini, itu juga sudah ada beberapa peningkatan,” tuturnya.
Di luar faktor permintaan dan harga, Ronald menyoroti persoalan yang lebih mendasar dalam pengembangan hilirisasi bauksit. Salah satu persoalan yang disoroti adalah polemik harga patokan mineral (HPM).
Ronald berpendapat, kebijakan tersebut berkaitan langsung dengan keberlanjutan pasokan bahan baku dari penambang kepada fasilitas pengolahan.
“HPM itu jelas-jelas mempengaruhi sisi pasok. Karena HPM itu ada pada hulu, hulu itu adalah penambang. Penambang kalau dengan HPM sudah happy, tapi kan sekarang masalahnya HPM itu tidak ditaati oleh refinery atau pemegang kegiatan di hilir,” jelasnya.
Dia mengingatkan, apabila ketidaksesuaian harga terus berlangsung, kegiatan pertambangan berisiko kehilangan daya tarik ekonomi. Menurutnya, saat ini penambang terpaksa menjual rugi kepada refinery.
Ronald mengingatkan, peningkatan keluaran industri pengolahan harus berjalan seiring dengan kemampuan penambang mempertahankan kegiatan produksinya.
“Daripada ruginya 10, sekarang saya rugi 5 lah. Tapi penambangnya tetap rugi kan? Kalau berlanjut terus, penambangnya akan mati,” kata Ronald.
Dia menyebut jumlah pemegang persetujuan rencana kerja dan anggaran biaya (RKAB) yang masih menjalankan kegiatan pertambangan lebih sedikit dibandingkan dengan jumlah perusahaan yang sebelumnya tercatat.
Ronald mengatakan, dari sekitar 60 perusahaan tambang, hanya 40 yang memiliki RKAB. Dia berpendapat, kondisi itu menunjukkan bahwa capaian ekspor dan peningkatan produksi alumina perlu dibaca bersama dengan kondisi pasokan bahan baku di sektor hulu.
“Nah ini selalu orang bertanya pada saya peningkatan nilai. ‘Wah hebat ya, hebat’. Tapi keropos. Harus dilihat dong, penyuplai-nya siapa.”
Dia mengingatkan, pengembangan hilirisasi bauksit harus memperhatikan kesinambungan rantai pasok, mulai dari penambangan hingga pengolahan menjadi produk bernilai tambah.

Peningkatan Investasi dan Rantai Industri yang belum Tuntas
Ketua Umum Perhimpunan Ahli Pertambangan Indonesia (Perhapi) Sudirman Widhy mengatakan, perkembangan hilirisasi bauksit pada 2026 sebagai indikasi bahwa investasi pengolahan mineral mulai meluas di luar nikel.
Dia mencatat, realisasi investasi hilirisasi bauksit mencapai Rp40,1 triliun pada kuartal II/2026. Angka itu melonjak 193% dibandingkan dengan kuartal I/2026 yang sebesar Rp13,7 triliun.
Lonjakan tersebut menjadikan bauksit sebagai komoditas dengan realisasi investasi hilirisasi terbesar pada periode tersebut. Peningkatan investasi terutama didorong percepatan pembangunan fasilitas pengolahan dan pemurnian atau smelter bauksit di dalam negeri.
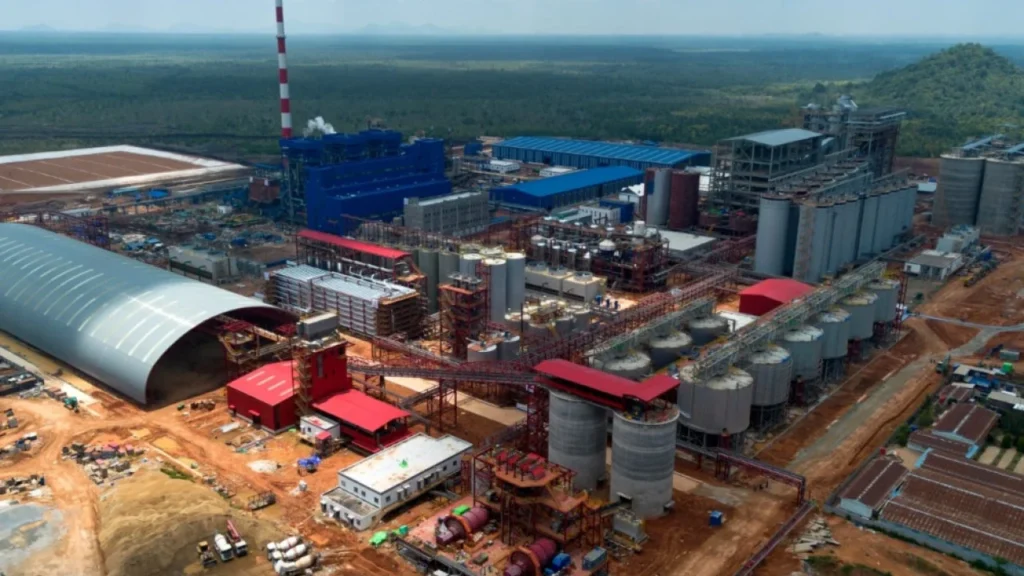
Salah satu proyek yang menopang perkembangan itu adalah pembangunan Smelter Grade Alumina Refinery (SGAR) Fase I di Mempawah, Kalimantan Barat. Proyek tersebut dikembangkan Grup MIND ID melalui PT Indonesia Asahan Aluminium (Inalum) bersama PT Aneka Tambang Tbk. (Antam).
“Kondisi tersebut menunjukkan arah program hilirisasi nasional khususnya pada komoditas bahan tambang mineral mulai berkembang lebih merata, tidak hanya bergantung kepada komoditas mineral tertentu saja,” tutur Sudirman.
Dia menilai, peningkatan ekspor produk olahan bauksit tersebut turut didorong oleh penyerapan pasar luar negeri, termasuk Korea Selatan, Jepang, Taiwan, dan China. Sementara itu, harga bijih bauksit mentah global bukan menjadi pendorong utama ekspor Indonesia karena komoditas tersebut tidak lagi dapat diperdagangkan secara bebas ke luar negeri.
Pada komoditas tembaga, Sudirman melihat peningkatan ekspor katoda lebih berkaitan dengan bertambahnya kapasitas pengolahan domestik melalui beroperasinya dan pulihnya fasilitas smelter.
Menurutnya, pengoperasian Smelter Manyar milik PT Freeport Indonesia di Kawasan Ekonomi Khusus JIIPE, Gresik, serta pemulihan dan peningkatan kapasitas smelter PT Amman Mineral Nusa Tenggara (AMNT) di Sumbawa, Nusa Tenggara Barat, menjadi faktor penting dalam peningkatan produksi katoda tembaga.
Kapasitas pemurnian tersebut memungkinkan konsentrat tembaga yang dihasilkan dari tambang domestik diolah menjadi katoda dengan tingkat kemurnian 99,99% yang siap dipasarkan.
“Sehingga walaupun permintaan global serta harga komoditas logam tetap kuat di tengah transisi energi dan kebutuhan infrastruktur digital/AI, lonjakan volume ekspor katoda dari Indonesia secara spesifik merupakan hasil langsung dari aktifnya kapasitas pemurnian domestik yang mengubah konsentrat lokal menjadi katoda siap ekspor,” tutur Sudirman.

Kenaikan Nilai Ekspor Belum Menjamin Nilai Tambah Maksimal
Sementara itu, Ketua Indonesian Mining Institute (IMI) Irwandi Arif menyebut, pertumbuhan ekspor mineral di luar nikel memperlihatkan perkembangan hilirisasi yang belum merata. Perbedaan antara kenaikan nilai dan volume ekspor menjadi salah satu indikator untuk menilai sumber pertumbuhan tersebut.
“Pada alumina dan aluminium, kenaikannya lebih mencerminkan peningkatan kapasitas pengolahan dalam negeri. Pada katoda tembaga, kenaikannya lebih didorong harga global,” katanya.
Irwandi menjelaskan, kenaikan ekspor alumina dan aluminium pada periode Januari—Agustus 2026 lebih banyak ditopang oleh pertumbuhan volume dibandingkan dengan kenaikan harga. Hal itu berbeda dengan katoda tembaga yang nilai ekspornya meningkat jauh lebih cepat daripada volumenya.
Menurut Irwandi, peningkatan produksi alumina dan aluminium ditopang oleh sejumlah fasilitas pengolahan yang telah beroperasi. Adapun produsen alumina antara lain PT Bintan Alumina Indonesia, PT Borneo Alumina Indonesia, PT Hua Chin Alumina Indonesia, dan PT Indonesia Chemical Alumina.
Sementara itu, produksi aluminium primer berasal dari Inalum dan Hua Chin Aluminum Indonesia, dengan tambahan produksi dari Juwan, Taijing, dan Xianfeng milik Tsingshan/Xinfa serta fasilitas Kaltara milik Adaro dan Lygend.
Irwandi juga mengutip proyeksi Argus yang memperkirakan tambahan produksi aluminium primer sebesar 705.000 ton pada 2026. Penambahan kapasitas tersebut memperlihatkan perkembangan sisi produksi, tetapi belum otomatis menunjukkan bahwa industri hilir domestik telah mampu menyerap seluruh hasil pengolahan.
Persoalan berikutnya adalah struktur industri yang belum sepenuhnya terintegrasi. Kapasitas pengolahan alumina yang meningkat perlu diimbangi dengan kapasitas peleburan aluminium dan industri manufaktur yang memanfaatkan aluminium sebagai bahan baku.
Irwandi menilai peningkatan volume ekspor alumina dan aluminium tidak semata-mata disebabkan oleh belum berkembangnya industri hilir, melainkan juga oleh orientasi ekspor yang melekat pada pembangunan fasilitas pengolahan.
“Peningkatan volume ekspor alumina dan aluminium tidak semata-mata karena industri hilir belum masif, tetapi juga karena pabrik pengolahan alumina dibangun dengan orientasi ekspor,” jelas Irwandi.
Dia memperkirakan kapasitas pabrik pengolahan alumina mencapai sekitar 6 juta ton per tahun pada 2025. Adapun kapasitas gabungan pabrik peleburan aluminium Inalum dan Hua Chin diperkirakan hanya sekitar 780.000 ton per tahun.
Dengan kebutuhan sekitar dua ton alumina untuk menghasilkan satu ton aluminium, kebutuhan domestik terhadap alumina diperkirakan baru mencapai sekitar 1,6 juta ton. Selisih antara kapasitas produksi dan kebutuhan domestik tersebut membuat sebagian alumina dipasarkan ke luar negeri, terutama Malaysia, Qatar, dan India.
Di satu sisi, kondisi itu menunjukkan bahwa kebijakan larangan ekspor bijih bauksit telah mendorong pembangunan fasilitas pengolahan. Namun, di sisi lain, ekspor produk setengah jadi dalam jumlah besar memperlihatkan bahwa pendalaman industri masih membutuhkan pengembangan kapasitas peleburan dan manufaktur lanjutan.
Irwandi mengidentifikasi tiga catatan penting dari perkembangan tersebut.
Pertama, peningkatan nilai tambah belum maksimal. Dia menyoroti data ekspor alumina pada kuartal I/2026 yang menunjukkan kenaikan volume sebesar 40,3%, tetapi nilai ekspornya justru turun 27,7%. Kondisi itu memperlihatkan bahwa kenaikan volume tidak selalu berbanding lurus dengan nilai perdagangan.
Kedua, terdapat risiko kelebihan pasokan aluminium. Irwandi mengutip proyeksi Goldman Sachs yang memperkirakan surplus aluminium global sebesar 1,5 juta ton pada 2026, dengan harga berpotensi turun menjadi US$2.350 per ton pada kuartal IV/2026.
Ketiga, pasokan bauksit di dalam negeri perlu diantisipasi agar dapat mengikuti perkembangan kapasitas pengolahan. Irwandi menyebut produksi tambang bauksit hanya sekitar 18 juta ton pada 2025, sementara kapasitas fasilitas pengolahan dan peleburan terus bertambah.
“Pemerintah perlu mendorong keterpaduan dari pengolahan bauksit, peleburan, hingga pabrik produk jadi, dengan insentif bagi industri hilir seperti ekstrusi, foil, dan komponen otomotif, serta menyelaraskan produksi bauksit dengan kapasitas pabrik,” tutur Irwandi.
Di satu sisi, Industri perlu menyambungkan rantai produksinya dari pengolahan alumina hingga produk jadi, mengamankan bauksit lewat kontrak jangka panjang, dan mendiversifikasi pasar ekspor.